- Das Krankenhaus
- Trägerstruktur und Datenbasis
- Strategische Ausrichtung
- Betten
- Beschäftigte
- Entwicklung der stationären Fallzahlen
- Entwicklung des Case-Mix-Indexes
- Entwicklung des Gesamtumsatzes
- Entwicklung des Gesamtaufwands
- Entwicklung des wirtschaftlichen Ergebnisses
- Entwicklung der Rentabilitäten
- Entwicklung des wirtschaftlichen Eigenkapitals
- Entwicklung der Liquidität
- Ausblick
- Quellen
- Verfasser
- Disclaimer
Das Krankenhaus
Das Hümmling Hospital Sögel ist ein kirchliches Krankenhaus der Grundversorgung.

Das Krankenhaus verfügt über eine Bettenangebot in den folgenden medizinischen Fachabteilungen:
| Medizinische Fachabteilung | Anzahl Betten |
| Chirurgie | 53 |
| Frauenheilkunde und Geburtshilfe | 18 |
| Innere Medizin | 64 |
| Urologie | 5 |
Trägerstruktur und Datenbasis
Rechtlicher Träger des Hümmling Hospitals Sögel ist die Hümmling Hospital Sögel gGmbH. Diese Gesellschaft befindet sich mehrheitlich im Besitz der St. Bonifatius Hospitalgesellschaft Lingen e.V. und des Landkreises Emsland.
Im elektronischen Unternehmensregister sind die Jahresabschlüsse der Hümmling Hospital Sögel gGmbH für die Jahre 2018 bis 2024 hinterlegt.
Strategische Ausrichtung
Das Hümmling Hospital Sögel ist den strategischen Kontext der St. Bonifatius Hospitalgesellschaft Lingen e.V. eingebettet. Unter dem Leitbild „den Menschen verbunden“ möchte das Hümmeling Hospital Sögel medizinische Exzellenz und menschliche Fürsorge nachhaltig miteinander verbinden. Die stationäre und die ambulante Versorgung sind eng miteinander verzahnt. So betreibt die Hümmling Hospital Sögel gGmbH neben dem Krankenhaus ein Medizinisches Versorgungszentren.
Das Hümmling Hospital Sögel ist durch seine Verbindung zur St. Bonifatius Hospitalgesellschaft Teil eines Verbundes von weiteren Allgemeinkrankenhäuser sowie mehrerer ambulanter und stationärer Einrichtungen der Altenpflege und Altenhilfe.
Betten
Das Hümmling Hospital Sögel verfügte in den Jahren 2018 bis 2024 im Mittel über 140 vollstationäre Betten.
Beschäftigte
Die Zahl der Mitarbeitenden ist von 472 im Jahr 2018 um rund 28 Prozent auf 606 im Jahr 2024 angestiegen. Im Durchschnitt waren 537 Mitarbeiterinnen und Mitarbeiter beschäftigt.
Entwicklung der stationären Fallzahlen
Bereits vor der Corona-Pandemie war die Zahl der stationären Aufnahmen leicht rückläufig.
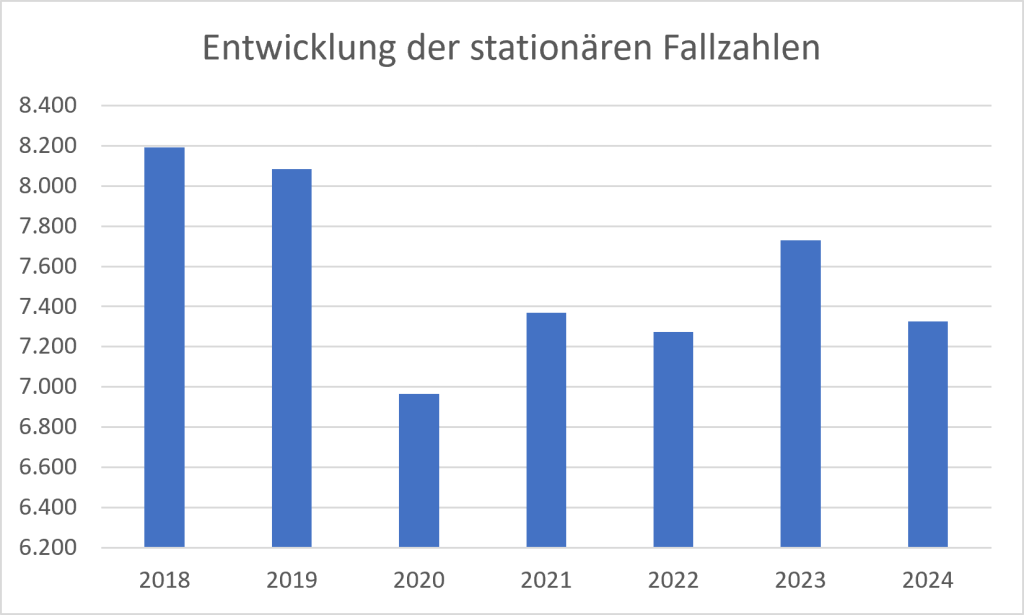
Im Pandemiejahr 2020 ging die Zahl der stationären Aufnahmen um rund 14 Prozent zurück. 2021 folgte eine teilweise Erholung mit einem Anstieg von etwa 6 Prozent, während sich das Niveau 2022 weitgehend stabilisierte. Im Jahr 2023 setzten sich die positiven Tendenzen fort: Die Fallzahlen stiegen erneut um über 6 Prozent. 2024 verzeichnete das Krankenhaus jedoch einen erneuten Rückgang um rund 5 Prozent.
Entwicklung des Case-Mix-Indexes
Das Hümmling Hospital Sögel veröffentlicht keine Daten, die einen Rückschluss auf die Entwicklung des Case-Mix-Indexes zulassen.
Entwicklung des Gesamtumsatzes
Der Gesamtumsatz des Hümmling Hospitals Sögel setzt sich größtenteils aus Erlösen aus Krankenhausleistungen zusammen. Erlöse aus ambulanten Leistungen, Wahlleistungen sowie das Nutzungsentgelt der Ärzte spielen hingegen eine eher untergeordnete Rolle.
Der Gesamtumsatz stieg von 29 Mio. € im Jahr 2018 um rund 51 Prozent auf insgesamt 44 Mio. € im Jahr 2024.
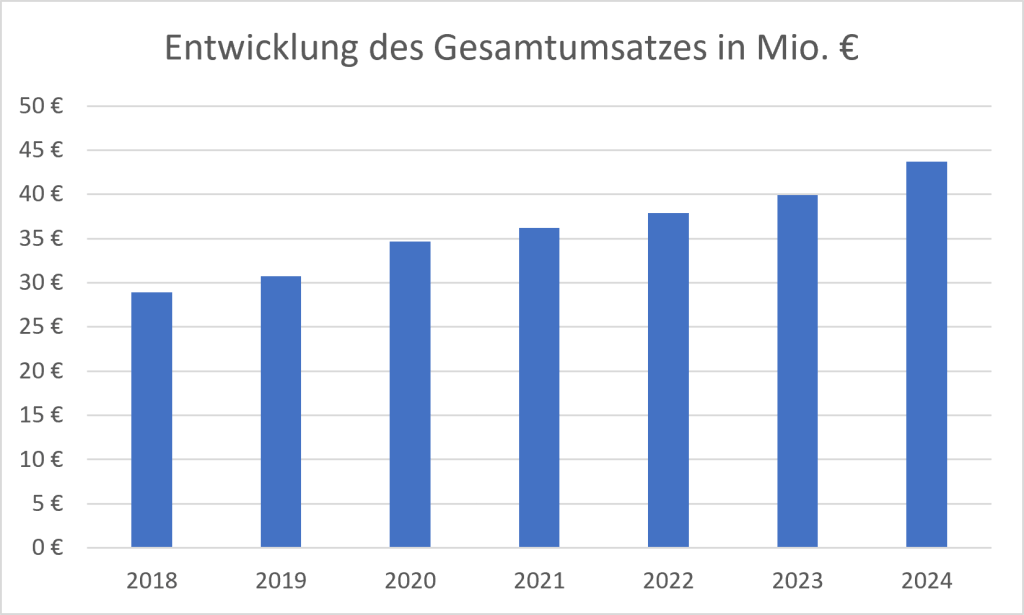
Bemerkenswert ist, dass sich der pandemiebedingte Rückgang der Fallzahlen nicht in der Umsatzentwicklung widerspiegelte. Dies ist vor allem auf staatliche Zuschüsse zur Kompensation der Folgen der Corona-Pandemie zurückzuführen. Zudem wurde der Landesbasisfallwert im Berichtszeitraum mehrfach angehoben. Ebenso sind die gestiegenen Patientenzahlen zu beachten.
Entwicklung des Gesamtaufwands
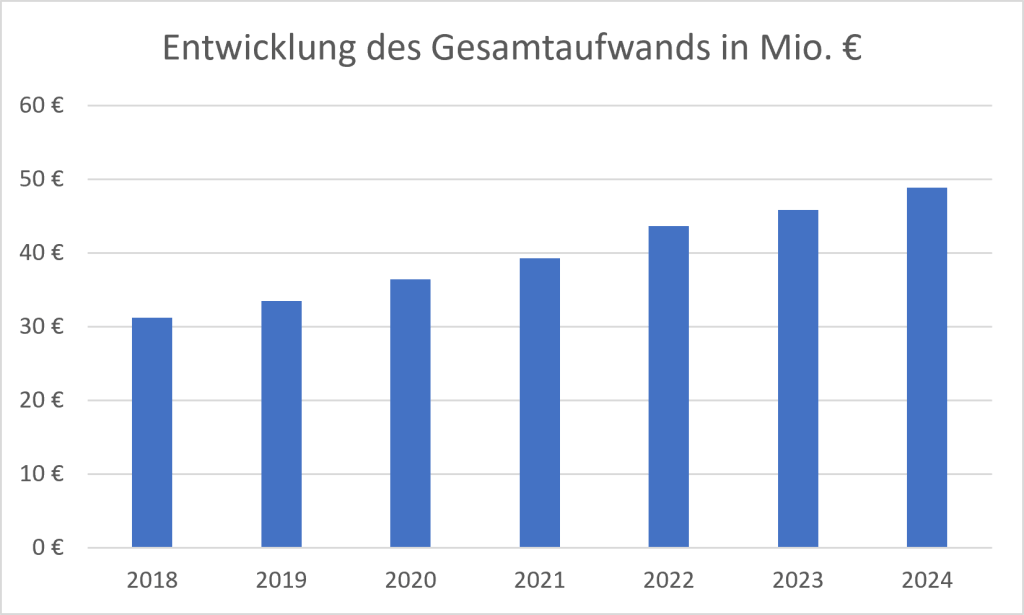
Der Gesamtaufwand des Hümmling Hospitals Sögel ist von 31 Mio. € im Jahr 2018 um 67 Prozent auf 49 Mio. € im Jahr 2024 angestiegen.
Der Personalaufwand stellt einen der wesentlichen Kostenfaktoren dar.
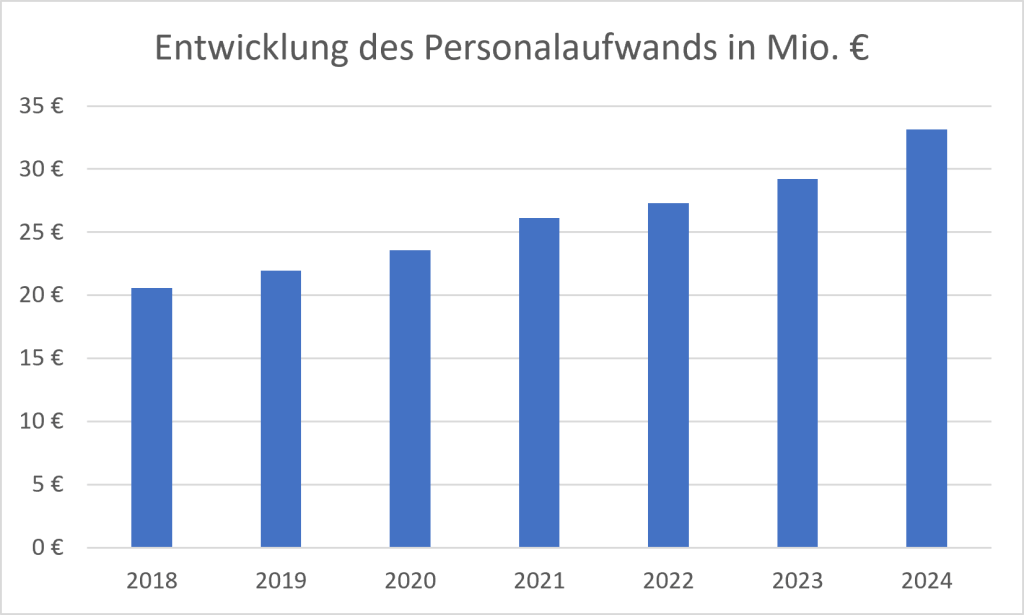
Bedingt durch einen Anstieg der Beschäftigtenzahl und durch höhere Tarif-Entgelte ist der Personalaufwand von 21 Mio. € im Jahr 2018 um rund 61 Prozent auf 33 Mio. € im Jahr 2024 angewachsen.
Ein maßgeblicher Treiber des Anstiegs des Gesamtaufwands war auch der Materialaufwand, der in dem Zeitraum von 2018 bis 2024 um rund 42 Prozent zugenommen hat.
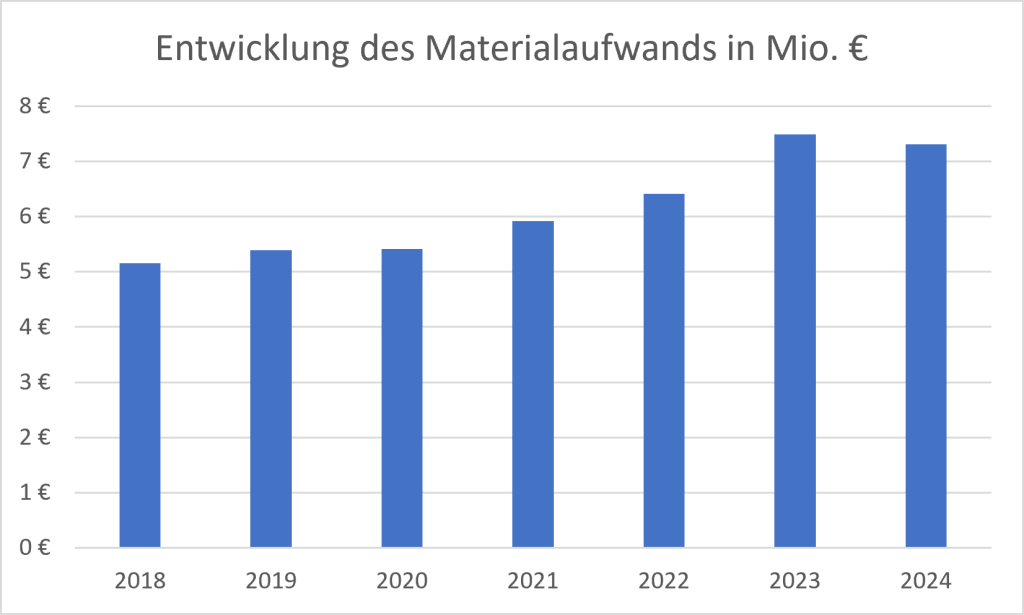
Die Auswirkungen der Corona-Pandemie und des Ukraine-Krieges haben den Materialeinsatz deutlich erhöht. Dennoch hat Hümmling Hospital Sögel im Vergleich zu anderen Häusern eine niedrigen Materialaufwandsquote und kann offenbar von den Einkaufsvorteile der St. Bonifatius Hospitalgesellschaft profitieren.
Entwicklung des wirtschaftlichen Ergebnisses
Zur Ermittlung des Jahresüberschusses wird der erwirtschaftete Gesamtertrag dem Gesamtaufwand gegenübergestellt.
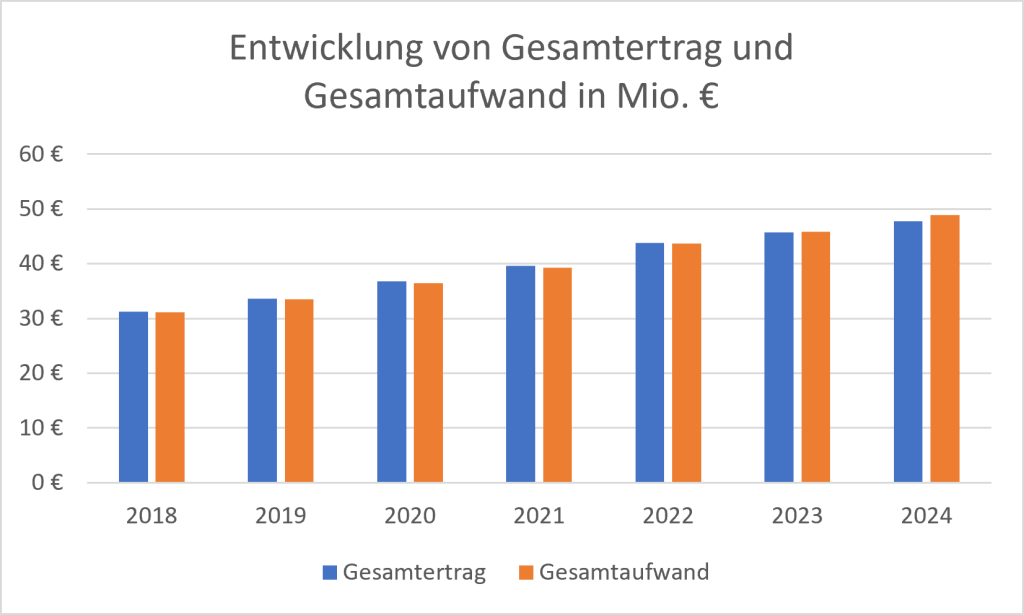
Der Jahresüberschuss entwickelte sich bis zum Jahr 2020 deutlich positiv. Mit einem Gewinn von rund 347 TEUR wurde in diesem Jahr das bislang höchste Ergebnis verzeichnet. Ab dem Jahr 2021 verschlechterte sich die wirtschaftliche Lage sehr deutlich. Mit einem Verlust von rund 1.151 TEUR wurde im Jahr 2024 das bislang schwächste Ergebnis verzeichnet.
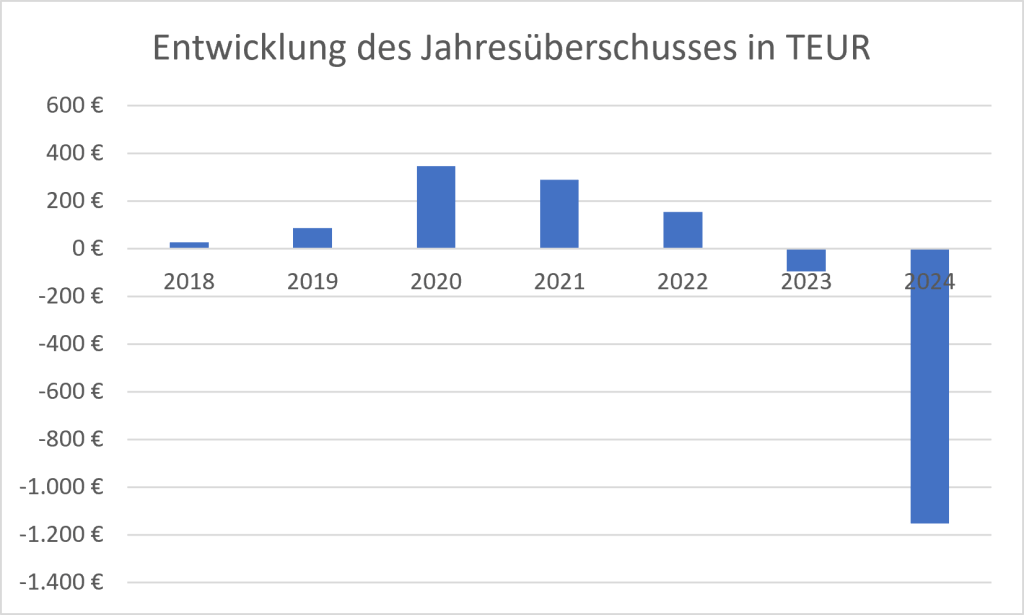
Das Betriebsergebnis stellte einen wesentlichen Treiber dieser Entwicklung dar.
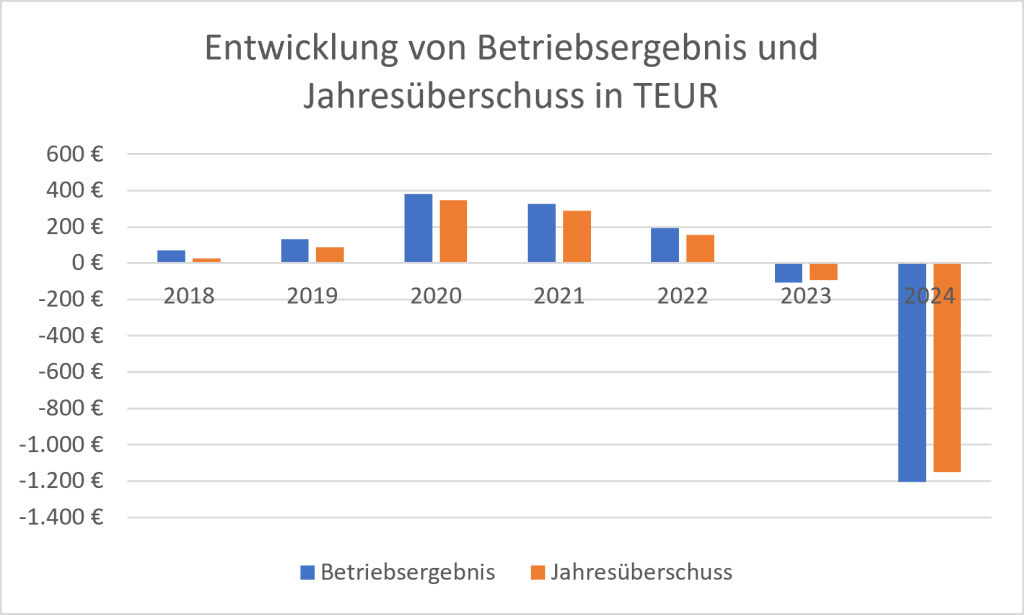
Die Jahre 2018 bis 2021 waren durch ein stetiges Wachstum des Betriebsgewinns gekennzeichnet. Das Betriebsergebnis in den Jahren 2020 und 2021 wurde maßgeblich durch staatliche Hilfen beeinflusst, die dem Hümmling Hospital Sögel zur Kompensation der Folgen der Corona-Pandemie gewährt wurden. Da sich diese Unterstützungsmaßnahmen ab dem Jahr 2022 reduzierten und gleichzeitig die Aufwendungen im Personal- und Materialbereich deutlich anstiegen, sank der Betriebsgewinn im Jahr 2022 erheblich. Im Jahr 2023 wurde erstmals ein Betriebsverlust verzeichnet, der sich im Jahr 2024 deutlich gesteigert hat.
Entwicklung der Rentabilitäten
Die Entwicklung des wirtschaftlichen Ergebnisses spiegelt sich zunächst in der betrieblichen Umsatzrendite wider. Diese Kennzahl setzt das Betriebsergebnis ins Verhältnis zum Umsatz eines Krankenhauses und dient somit als Indikator für die betriebswirtschaftliche Effizienz.
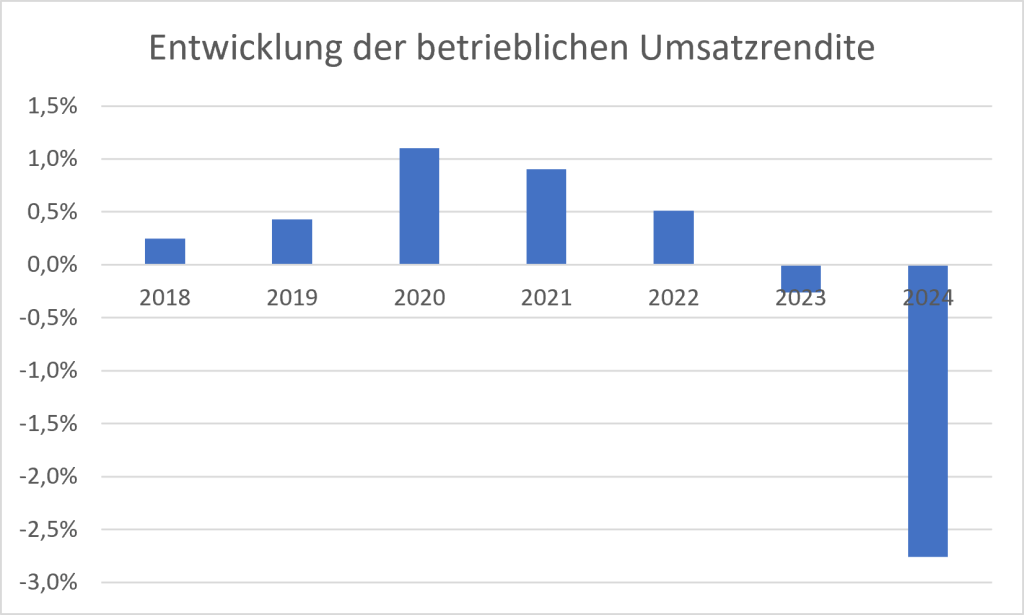
Die Entwicklung der betrieblichen Umsatzrendite nahm zunächst einen positiven Verlauf. Im Jahr 2020 wurde mit 1,1 Prozent der Höchstwert erreicht. In den Folgejahren reduzierte sich die betriebliche Umsatzrendite kontinuierlich und fiel bis zum Jahr 2024 um rund 4 Prozentpunkte. Diese Entwicklung spiegelt die starke Verschlechterung des Betriebsergebnisses wider, die insbesondere auf erheblich gestiegene Material- und Personalkosten zurückzuführen ist
Die Eigenkapitalrentabilität setzt den Jahresüberschuss in Verhältnis zum Eigenkapital. Diese Kennzahl misst die Verzinsung des investierten Eigenkapitals.
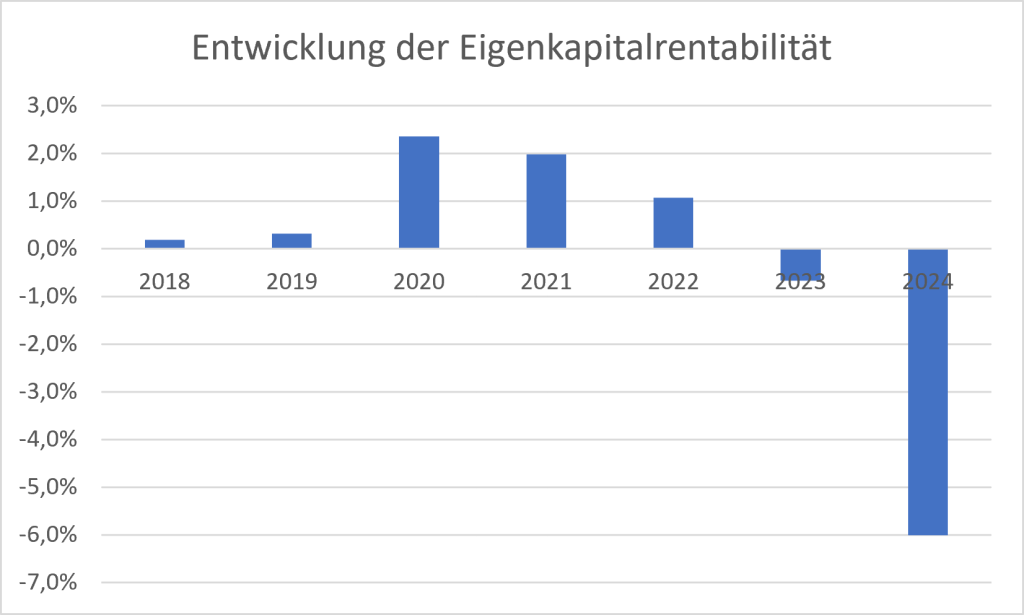
In dem Zeitraum von 2018 bis 2020 Jahren 2018 und 2019 wies die Eigenkapitalrentabilität einen steigenden Verlauf auf. Mit 2,4 Prozent wurde im Jahr 2020 die höchste Verzinsung des eingesetzten Eigenkapitals erreicht. In den Folgejahren sackte die Eigenkapitalrentabilität deutlich ab. Mit einer Eigenkapitalrentabilität von –6 Prozent wurde im Jahr 2024 der bisher niedrigste Wert erreicht.
Entwicklung des wirtschaftlichen Eigenkapitals
Das wirtschaftliche Eigenkapital besteht neben dem bilanziellen Eigenkapital anteilig aus dem Sonderposten aus Zuwendungen zur Finanzierung des Sachanlagevermögens. Dieser spiegelt die öffentlichen Mittel wider, die Krankenhäusern zur Vornahme von Investitionen gewährt werden. Die wirtschaftliche Eigenkapitalquote ergibt sich aus dem Verhältnis des wirtschaftlichen Eigenkapitals zur Bilanzsumme.
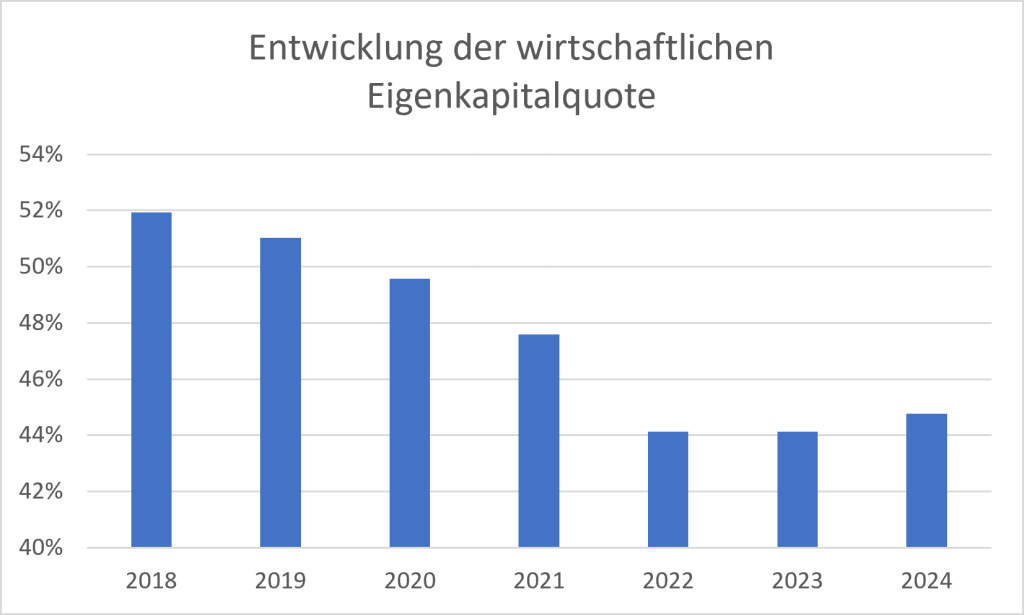
Die wirtschaftliche Eigenkapitalquote hat sich aufgrund der schwachen Ertragslage von 52 Prozent im Jahr 2018 um rund 7 Prozentpunkte auf 45 Prozent im Jahr 2024 vermindert. Dennoch lag die Quote innerhalb des betrachteten Zeitrahmens deutlich oberhalb des Idealwertes von 30%.
Entwicklung der Liquidität
Die Zahlungsfähigkeit soll anhand der Liquidität 3. Grades beurteilt werden. Diese Kennzahl zeigt, inwieweit ein Krankenhaus seine kurzfristigen Verbindlichkeiten mit dem gesamten Umlaufvermögen decken kann. Grundsätzlich sollte die Liquidität 3. Grades einen Wert von mindestens 100 % erreichen, um eine ausreichende Zahlungsfähigkeit sicherzustellen.
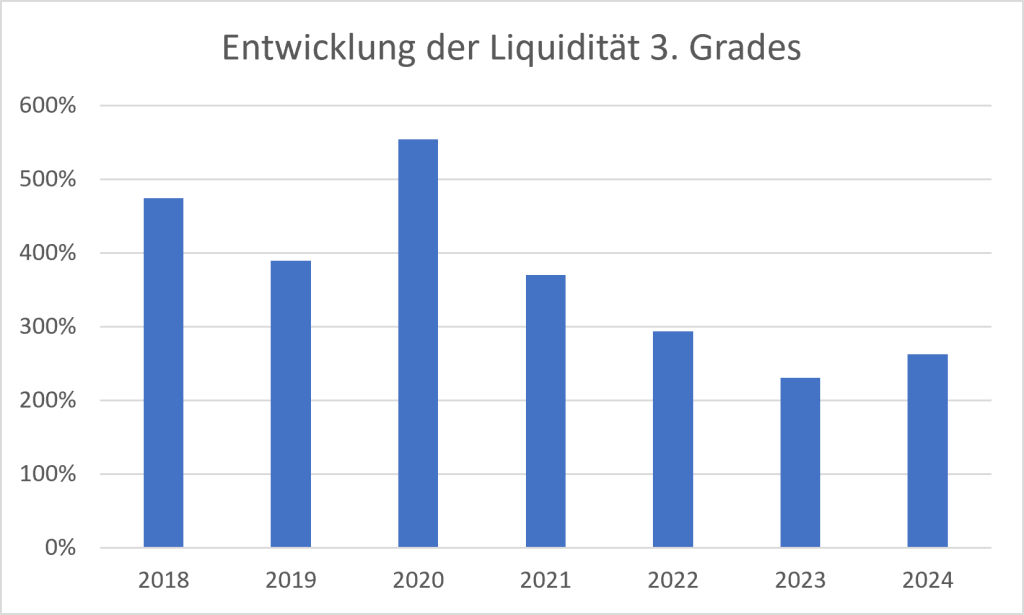
Der Liquiditätsgrad hat sich in dem Zeitraum von 2018 bis 2024 um über 200 Prozentpunkte verschlechtert. Die Werte lagen dennoch durchgehend über dem Mindestgrenze von 100 Prozent.
Ausblick
Der Insolvenzrisikowert misst das Risiko, dass ein Krankenhaus in den nächsten zwei Jahren in die Insolvenz geht. In die Berechnung des Insolvenzrisikowertes fließen Rendite-, Liquiditäts- und Stabilitätskennzahlen ein. Ein Risikowert unter 2 kennzeichnet eine hohe Insolvenzgefahr, eine akute Gefährdung der Einrichtung. Bei einem Score zwischen 2 und 3 ist das Krankenhaus zwar nicht akut insolvenzgefährdet, jedoch von finanziellen Schwierigkeiten bedroht. Ein Score über 3 kennzeichnet ein finanziell solides Krankenhaus.
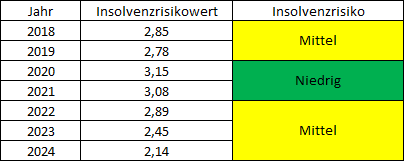
Das Insolvenzrisiko des Hümmling Hospitals Sögel bewegt sich überwiegend im mittleren Bereich. Während sich die Eigenkapitalausstattung und die Liquiditätslage als zufriedenstellend bezeichnen lässt, müssen dringend weitere Maßnahmen zur Stärkung der Ertragskraft eingeleitet werden.
Quellen
Hümmling Hospital Sögel gGmbH (2018): Jahresabschluss zum Geschäftsjahr 01.01. 2018 bis zum 31.12. 2018.
Hümmling Hospital Sögel gGmbH (2019): Jahresabschluss zum Geschäftsjahr 01.01. 2019 bis zum 31.12. 2019.
Hümmling Hospital Sögel gGmbH (2020): Jahresabschluss zum Geschäftsjahr 01.01. 2020 bis zum 31.12. 2020.
Hümmling Hospital Sögel gGmbH (2021): Jahresabschluss zum Geschäftsjahr 01.01. 2021 bis zum 31.12. 2021.
Hümmling Hospital Sögel gGmbH (2022): Jahresabschluss zum Geschäftsjahr 01.01. 2022 bis zum 31.12. 2022.
Hümmling Hospital Sögel gGmbH (2023): Jahresabschluss zum Geschäftsjahr 01.01. 2023 bis zum 31.12. 2023.
Hümmling Hospital Sögel gGmbH (2024): Jahresabschluss zum Geschäftsjahr 01.01. 2024 bis zum 31.12. 2024.
Niedersächsisches Ministerium für Soziales, Gesundheit und Gleichstellung (Hrsg.) (2023): Niedersächsischer Krankenhausplan 2023.
Niedersächsisches Ministerium für Soziales, Gesundheit und Gleichstellung (Hrsg.) (2024): Planbettenübersicht 2024.
Verfasser
Erstellt von Prof. Dr. Stefan Razik – Alle Rechte beim Verfasser
Haben Sie Fragen zum Report oder benötigen Sie weitere Infos? Melden Sie sich einfach beim Verfasser
Letzte Aktualisierung am 27.07. 2026
Disclaimer
Die auf diesem Blog bereitgestellten Inhalte dienen ausschließlich Informations- und Bildungszwecken. Sie stellen keine Anlageberatung, Finanzberatung, Steuerberatung oder sonstige professionelle Beratung dar. Alle Analysen, Einschätzungen und Meinungen spiegeln die persönliche Meinung des Autors zum Zeitpunkt der Veröffentlichung wider und können sich ohne Ankündigung ändern. Der Report wurde auf der Basis wissenschaftlicher Qualitätskriterien erstellt. Der Autor übernimmt keine vollumfassende Gewähr für die Richtigkeit, Vollständigkeit oder Aktualität der bereitgestellten Informationen. Der Autor haftet nicht für Verluste oder Schäden, die direkt oder indirekt aus der Nutzung oder dem Vertrauen auf die Inhalte dieses Blogs entstehen.


Kommentar verfassen